การเริ่มต้นผ่อนคอนโดต้องอาศัยความเข้าใจในเรื่องของอัตราดอกเบี้ยทบต้น (Compound Interest) ซึ่งเป็นปัจจัยหลักที่ทำให้ยอดหนี้รวมสูงกว่าราคาซื้อขายจริง การวางแผนส่งยอดชำระที่มากกว่าขั้นต่ำเพียงเล็กน้อยในแต่ละเดือนสามารถช่วยลดระยะเวลาในการเป็นหนี้ลงได้อย่างมหาศาล ผู้กู้ควรใช้ตารางผ่อนชำระ (Amortization Schedule) เพื่อติดตามยอดเงินต้นที่เหลืออยู่ และมองหาจังหวะในการโปะเงินก้อนเมื่อได้รับโบนัสรายปีเพื่อลดจำนวนดอกเบี้ยที่ต้องจ่ายในภาพรวมอย่างมีประสิทธิภาพสูงสุด
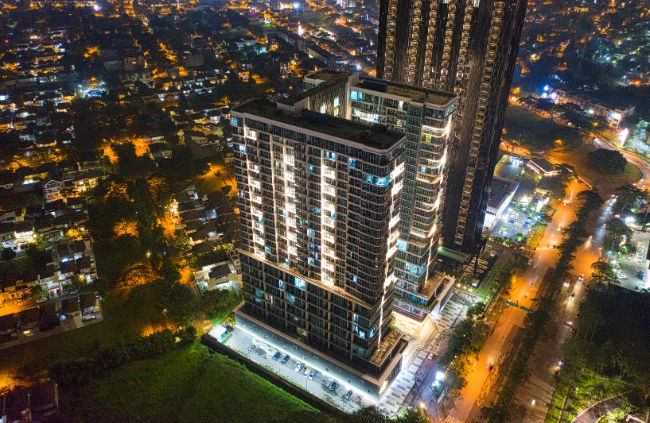
เทคนิคการเตรียมความพร้อมสำหรับการปรับขึ้นของอัตราดอกเบี้ยและค่าใช้จ่ายแฝง
รายละเอียดที่สำคัญคือการเตรียมเงินสำรองฉุกเฉินอย่างน้อย 6 ถึง 12 เดือนสำหรับค่างวดในกรณีที่รายได้ประจำเกิดความไม่แน่นอน นอกจากนี้ยังมีค่าใช้จ่ายแฝง เช่น ค่าส่วนกลางรายปี ค่าประกันอัคคีภัย และค่าธรรมเนียมการโอนกรรมสิทธิ์หลังจบสัญญาผ่อนชำระ การวางแผนการเงินที่รัดกุมควรครอบคลุมถึงการทำประกันสินเชื่อเพื่อป้องกันความเสี่ยงให้กับครอบครัวในกรณีที่ผู้กู้หลักไม่สามารถปฏิบัติหน้าที่ได้ การบริหารพอร์ตหนี้สินที่ดีจะช่วยให้คุณสามารถครอบครองอสังหาริมทรัพย์ได้โดยไม่เสียสุขภาพจิตและไม่กระทบต่อเป้าหมายการเงินด้านอื่นๆ
บทสรุปการสร้างความมั่งคั่งผ่านสินทรัพย์อสังหาริมทรัพย์ด้วยวินัยทางการเงิน
การประเมินความสามารถในการผ่อนชำระอย่างสม่ำเสมอช่วยให้คุณไม่ต้องเผชิญกับภาวะหนี้ล้นพ้นตัว สรุปแล้วการ ผ่อนคอนโด คือบทพิสูจน์ความรับผิดชอบและการวางแผนอนาคตที่ชัดเจน สรุปแล้วภายใต้ทัศนคติทางการเงินที่ถูกต้องและการติดตามนโยบายดอกเบี้ยของธนาคารกลางอย่างใกล้ชิด คุณจะสามารถก้าวผ่านช่วงเวลาการเป็นหนี้และกลายเป็นเจ้าของกรรมสิทธิ์ในที่พักอาศัยที่มั่นคงได้อย่างภาคภูมิใจ มอบความมั่นคงทางทรัพย์สินที่จับต้องได้ให้กับตนเองและคนรุ่นหลังสืบไป


 0811772210

