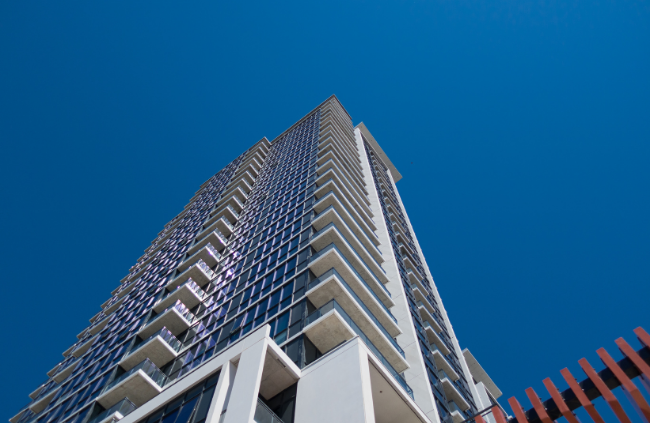
การเป็นเจ้าของอสังหาริมทรัพย์ต้องเริ่มต้นจากการประเมินความพร้อมของตนเองอย่างละเอียดถี่ถ้วน การ ผ่อนคอนโด เป็นภาระหนี้สินระยะยาวที่ต้องอาศัยวินัยทางการเงินที่เคร่งครัด ผู้ซื้อควรประเมินรายรับและรายจ่ายในปัจจุบันเพื่อให้ยอดที่ต้องจ่ายในแต่ละเดือนไม่สูงจนเกินไปและไม่ส่งผลกระทบต่อความสุขในการดำเนินชีวิตประจำวัน การมีเงินออมสำรองเผื่อกรณีฉุกเฉินและเงินดาวน์ที่เพียงพอจะช่วยลดภาระดอกเบี้ยที่จะเกิดขึ้นตลอดอายุสัญญาได้เป็นอย่างมาก และสร้างความมั่นคงให้กับสถานะทางการเงินในระยะยาว
การคัดเลือกสินเชื่อบ้านและการเปรียบเทียบอัตราดอกเบี้ยจากสถาบันการเงิน
ปัจจัยสำคัญที่จะช่วยประหยัดค่าใช้จ่ายได้มหาศาลคือการเปรียบเทียบข้อเสนอสินเชื่อจากหลายธนาคาร เพื่อหาอัตราดอกเบี้ยและเงื่อนไขการผ่อนชำระที่ตรงกับความสามารถมากที่สุด ผู้ซื้อควรศึกษาเรื่องการรีไฟแนนซ์หรือการขอปรับลดดอกเบี้ยที่จะเกิดขึ้นเมื่อผ่อนไปได้ระยะหนึ่ง รวมถึงเงื่อนไขการทำประกันคุ้มครองวงเงินสินเชื่อที่อาจมีความจำเป็นในบางกรณี การเข้าใจโครงสร้างของดอกเบี้ยแบบลดต้นลดดอกจะช่วยให้ผู้ออมเงินสามารถวางแผนการชำระที่เหมาะสมเพื่อลดระยะเวลาการเป็นหนี้ให้สั้นลงได้อย่างมีประสิทธิภาพและรวดเร็วยิ่งขึ้น
ค่าใช้จ่ายแฝงและการดูแลรักษาสินทรัพย์หลังจากการเป็นเจ้าของ
นอกเหนือจากเงินงวดผ่อนชำระที่ต้องจ่ายให้กับธนาคารแล้ว ผู้ซื้อต้องไม่ลืมคำนวณค่าใช้จ่ายอื่นๆ ที่จะตามมา เช่น ค่าส่วนกลางรายปีที่ต้องจ่ายให้กับนิติบุคคล ค่าประกันอัคคีภัย และค่ามิเตอร์สาธารณูปโภคต่างๆ การวางแผนงบประมาณสำหรับการตกแต่งและการจัดซื้อเฟอร์นิเจอร์ก็เป็นสิ่งที่ต้องทำอย่างระมัดระวังเพื่อให้ไม่เกิดหนี้สินก้อนใหม่ที่อาจทำให้สภาพคล่องทางการเงินเสียไป การจัดการเงินอย่างเป็นระบบตั้งแต่เริ่มต้นจะช่วยให้การใช้ชีวิตในห้องชุดใหม่เป็นไปอย่างมีความสุขและปราศจากความกังวลใจในเรื่องภาระทางการเงินที่อาจหนักอึ้งเกินความจำเป็น


 0810810099

