จํานําที่ดินกับโรงรับจํานํา เข้าใจความหมายและข้อจำกัดทางกฎหมายของโรงจำนำ
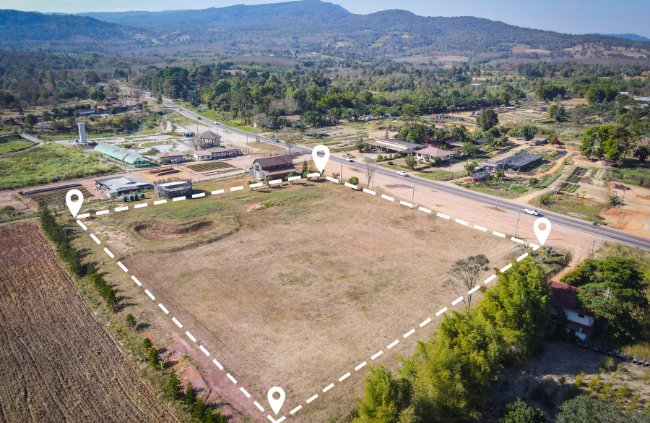
มีผู้คนจำนวนไม่น้อยที่เข้าใจผิดและสอบถามเรื่องการจํานําที่ดินกับโรงรับจํานํา แต่ในความเป็นจริงตามกฎหมายไทยโรงรับจำนำมีอำนาจรับจำนำเฉพาะสังหาริมทรัพย์หรือทรัพย์สินที่เคลื่อนย้ายได้เท่านั้น เช่น ทองรูปพรรณ เครื่องใช้ไฟฟ้า หรือนาฬิกา ส่วนที่ดินจัดเป็นอสังหาริมทรัพย์ซึ่งต้องใช้วิธีการจดจำนองหรือขายฝากที่สำนักงานที่ดินเท่านั้น ดังนั้นคุณจึงไม่สามารถนำโฉนดที่ดินไปวางไว้ที่โรงรับจำนำเพื่อแลกเงินสดได้เหมือนกับการจำนำทองคำ ธุรกรรมที่เกี่ยวกับที่ดินต้องทำสัญญากันต่อหน้าเจ้าพนักงานที่ดินเพื่อให้มีผลบังคับใช้ตามกฎหมายอย่างถูกต้อง
ทางเลือกอื่นในการจัดหาเงินทุนที่ถูกต้องตามระเบียบกรมที่ดิน
หากคุณต้องการใช้ที่ดินเป็นหลักประกันแลกเงิน ทางเลือกที่เหมาะสมคือการติดต่อธนาคารหรือสถาบันการเงินที่ให้บริการสินเชื่อโฉนดแลกเงิน หรือเลือกบริษัทไฟแนนซ์ที่จดทะเบียนถูกต้องตามกฎหมายแพ่งและพาณิชย์ การไปจดทะเบียนจำนองที่ดินที่กรมที่ดินจะช่วยคุ้มครองสิทธิ์ของคุณได้มากกว่าการนำโฉนดไปฝากไว้กับบุคคลภายนอกโดยไม่มีสัญญาที่เป็นมาตรฐาน เพราะการฝากโฉนดเฉยๆ นั้นผู้รับฝากไม่มีสิทธิ์ยึดทรัพย์สินของคุณได้ตามกฎหมายหากไม่ได้ผ่านกระบวนการจดทะเบียนอย่างเป็นทางการ ดังนั้นควรเลือกใช้วิธีการที่กฎหมายรับรองเพื่อความปลอดภัยของกรรมสิทธิ์ในที่ดิน
การเปรียบเทียบต้นทุนดอกเบี้ยโรงจำนำกับดอกเบี้ยจำนองที่ดิน
ในขณะที่โรงรับจำนำคิดดอกเบี้ยประมาณร้อยละหนึ่งจุดสองห้าถึงสองต่อเดือนสำหรับยอดกู้ขนาดเล็ก การจำนองที่ดินมักมีอัตราดอกเบี้ยที่หลากหลายตั้งแต่ร้อยละศูนย์จุดเจ็ดถึงหนึ่งจุดสองห้าต่อเดือน หากคุณกู้เงินหนึ่งแสนบาทโดยการจำนอง ดอกเบี้ยจะอยู่ที่ประมาณหนึ่งพันสองร้อยห้าสิบบาทต่อเดือน การจ่ายค่าธรรมเนียมจดจำนองหนึ่งพันบาทจะช่วยให้คุณกู้เงินได้ในยอดที่สูงกว่าการจำนำทรัพย์สินอื่นๆ และมีระยะเวลาผ่อนชำระที่ยาวนานกว่า ทำให้การบริหารเงินหมุนเวียนในครอบครัวหรือธุรกิจทำได้ง่ายและมั่นคงกว่าการกู้เงินระยะสั้นจากโรงจำนำ


 0981901551

